إشارات نحو زيادة إضافية في الفائدة
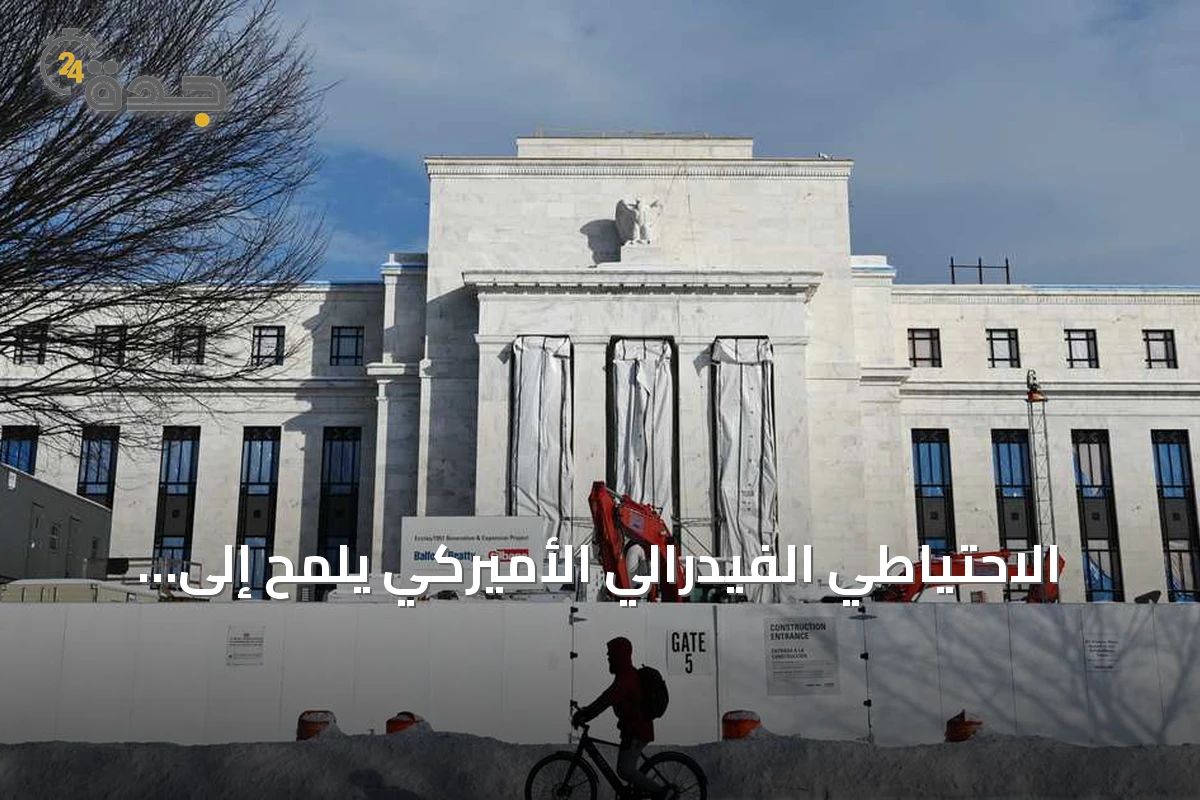
بعد أسبوع فقط من قرار بنك الاحتياطي الفيدرالي الأميركي برفع أسعار الفائدة، بدأ مسؤولو البنك المركزي في الإلماح إلى احتمال اتخاذ خطوة أخيرة قبل نهاية العام. صرح جون ويليامز، رئيس بنك الاحتياطي الفيدرالي في نيويورك، بأن توقع رفع آخر لأسعار الفائدة يبدو “معقولاً” ويتوافق مع توجهات الأسواق، وفق ما نقلته شبكة سي إن بي سي واطلعت عليه سكاي نيوز عربية. وأضاف أن زمن تقديم توجيهات مستقبلية صريحة قد انتهى، ما يعكس تغييراً في نهج التواصل مع الأسواق يستند إلى رؤية كيفن وارش رئيس الاحتياطي الفيدرالي التي تفضّل قراءة البيانات الاقتصادية بحذر قبل اتخاذ أي قرار جديد.
تأثيرات على الأسواق وميزانيات الأسر
تتزامن هذه الإشارات مع بيانات تظهر استمرار القوة في الاقتصاد الأميركي وبقاء معدل التضخم فوق مستوى 3 بالمئة. حذرت سوزان كولينز، رئيسة بنك الاحتياطي الفيدرالي في بوسطن، من “احتمالية متزايدة” لبقاء التضخم أعلى بشكل ملحوظ من الهدف البالغ 2 بالمئة، وهو ما أيدّه مايكل بار عضو مجلس محافظي الاحتياطي الفيدرالي، مؤكداً على الحاجة لمزيد من التعديلات في السياسة النقدية لكبح ارتفاع الأسعار. وقد انعكست تصريحات المسؤولين بسرعة على توقعات المتعاملين، حيث ارتفعت احتمالية رفع الفائدة في اجتماع أكتوبر إلى 77.5 بالمئة وفقاً لأداة فيد ووتش التابعة لمجموعة سي إم إي، صعوداً من نحو 53 بالمئة سابقاً. بينما يهدف الاحتياطي الفيدرالي من هذه الخطوة إلى السيطرة على التضخم وضبط الأسواق، فإنها تضع المستهلكين والمقترضين أمام معادلة صعبة توازن بين توقع تراجع الغلاء وارتفاع كلفة الاقتراض وخدمة الديون.
آراء الخبراء حول التداعيات
في حديثه لموقع اقتصاد سكاي نيوز عربية، وصف الخبير الاقتصادي علي حمودي التحول الأخير لمجلس الاحتياطي الفيدرالي نحو رفع أسعار الفائدة بأنه سلاح ذو حدين: يسعى لكبح جماح التضخم المرتفع والعصيبة، لكنه يزيد في الوقت نفسه من أعباء الديون على ميزانيات المستهلكين والأسر. وأوضح أن معدلات التضخم ما زالت عالقة بين 3.4 و3.7 بالمئة، وهو مستوى يفوق بكثير الهدف طويل الأجل للاحتياطي الفيدرالي البالغ 2 بالمئة، ما يدفع صناع السياسات إلى النظر في زيادة أخرى على الأقل قبل نهاية العام. وتساءل حمودي ما إذا ستنجح هذه الخطوة في كبح التضخم، ثم أجاب بأن الاحتياطي الفيدرالي يستخدم رفع الفائدة كأداة رئيسية للحد من الطلب، مما يجعل الاقتراض أكثر تكلفة ويؤدي إلى تباطؤ توسع الشركات وإنفاق المستهلكين على المنازل والسيارات والمشتريات الكبيرة، لكنه أشار إلى شكوك حول فعالية أي زيادات إضافية في ظل عوامل دفعة لا تتأثر بأسعار الفائدة مثل صدمات إمدادات الطاقة.
وبخصوص تأثير الخطوة على الميزانيات، أكد حمودي أنها ستشكل عبئاً على الميزانيات لأن سحب ما وصفه رئيس الفيدرالي كيفن وارش بـ(جرعة التيسير النقدي) يجعل الحصول على الائتمان أصعب، مما يزيد الأعباء المالية فوراً على المستهلكين العاديين والميزانيات العمومية للشركات. وخلص إلى أن التأثير على ميزانيات الأسر يتجلى في ارتفاع تكاليف الاقتراض (قروض السيارات، الرهون العقارية ذات الفائدة المتغيرة، خطوط الائتمان)، واستمرار الضغوط السعرية على النفقات اليومية مثل البقالة والوقود التي لا تنخفض فوراً بل تبطئ فقط، ومكاسب للمدخرين الذين يبدأون في جني عوائد أعلى على الودائع النقدية وحسابات التوفير ذات العائد المرتفع.
من جانبه، رأى طارق الرفاعي، الرئيس التنفيذي لمركز كوروم للدراسات الاستراتيجية، أن الارتفاع الحاد في عوائد سندات الخزانة يُظهر مدى صعوبة الموقف الذي يجد الاحتياطي الفيدرالي نفسه فيه، إذ كان البنك يأمل أن يتراجع التضخم تدريجياً مما يتيح له المضي قدماً بحذر، إلا أن سوق السندات يرسل إشارات متزايدة تفيد بأن ارتفاع معدلات التضخم وأسعار الفائدة قد يستمر لفترة أطول بكثير. وأضاف أن الاحتياطي الفيدرالي بدأ يجد نفسه محاصراً؛ إذا ظل التضخم مرتفعاً واستمر الاقتصاد في إظهار مرونته، فقد يضطر البنك إلى رفع أسعار الفائدة بوتيرة أسرع أو بمستويات أعلى مما كان يأمله في البداية، وفي الوقت نفسه تؤدي عوائد سندات الخزانة المرتفعة إلى تشديد الأوضاع المالية عبر القروض العقارية واقتراض الشركات وأسواق الائتمان الأخرى، مما يزيد من التكلفة الاقتصادية لأي إجراءات تشديد إضافية.
وتابع الرفاعي أنه لا يتوقع العودة إلى بيئة أسعار الفائدة المنخفضة تاريخياً التي شهدناها قبل خمس سنوات، وربما لا يحدث ذلك خلال السنوات العديدة المقبلة أو حتى لعقود قادمة، مؤمناً بأن دورة أسعار الفائدة طويلة الأجل قد تغيرت وأنه ينبغي على المستثمرين والحكومات التكيف مع تكلفة رأس المال التي أصبحت أعلى هيكلياً وأكثر تقلباً. وأشار إلى أن أسعار الفائدة المرتفعة قد تسهم في خفض التضخم في النهاية عن طريق إبطاء الاقتراض والإنفاق والطلب الإجمالي، لكن ذلك يأتي بتكلفة باهظة على الأسر التي تواجه بالفعل ارتفاعاً في أسعار السكن والغذاء والتأمين وغيرها من الضروريات، بينما تزيد الفائدة المرتفعة من تكلفة الرهون العقارية وبطاقات الائتمان وقروض السيارات وغيرها من الديون.
وأكد الرفاعي أن هذا الوضع يخلق فترة عصيبة قد لا ينخفض فيها التضخم إلا تدريجياً بينما يتفاقم الضغط المالي على الأسر بوتيرة أسرع، وبالتالي سيكون الأثر المباشر للسياسة النقدية المتشددة مؤلماً قبل أن يصبح مفيداً للكثير من الأسر. ولفت إلى أن المسار المرتفع للفائدة يخلق مشكلة صعبة للغاية بالنسبة للحكومات لأن ارتفاع أسعار الفائدة لا يؤدي فوراً إلى إعادة تسعير كامل محفظة الديون الحكومية، لكن العبء يتزايد تدريجياً مع حلول موعد استحقاق الديون القائمة والحاجة إلى إعادة تمويلها بعوائد أعلى، مما يزيد من تكاليف خدمة الدين ويضيف ضغوطاً إضافية على الميزانيات الحكومية حتى لو ساعدت إجراءات التشديد الإضافية في السيطرة على التضخم.